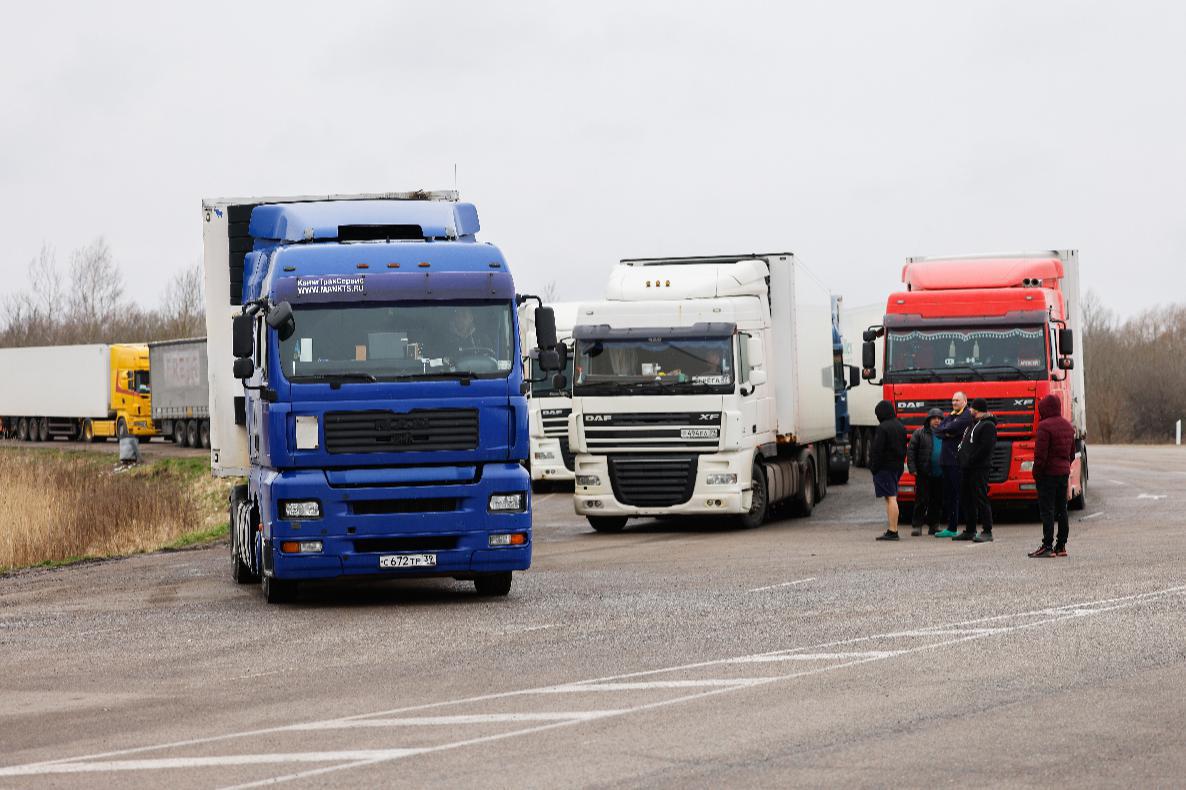
Индикатор «Атракс», фиксирующий критически низкое число свободных фур, отражает глубокие структурные изменения на рынке автоперевозок.
Доцент Финансового университета при Правительстве РФ Ирина Карапетова подчёркивает, что за ростом ставок и дефицитом транспорта стоят не только очевидные факторы, такие как цены на топливо, но и ряд менее явных, но не менее значимых причин. Среди них она называет удорожание запчастей и обслуживания из-за санкционных ограничений, ужесточение требований к безопасности и экологии, цифровизацию и переход на электронные документы, усиление конкуренции со стороны крупных игроков, необходимость формирования новых логистических цепочек и повышение требований к финансовой устойчивости.
Причины дефицита транспорта
Генеральный директор F2B Logistics Дмитрий Сердюков добавляет: «Я бы не сводил нынешний дефицит транспорта только к топливу», поскольку рост стоимости топлива «скорее стал тем фактором, который быстро проявил накопившиеся проблемы экономики перевозчика». По его словам, на рынок одновременно давят стоимость лизинга, обслуживание и ремонт техники, дефицит водителей, налоговая нагрузка, простои на отдельных маршрутах и увеличение времени оборота автомобиля, а отдельная проблема связана с отсрочками платежей со стороны грузовладельцев и экспедиторов. Д. Сердюков уточняет: «Перевозчик может получить более высокую ставку за рейс и при этом испытывать нехватку оборотных средств».
Вице-президент Ассоциации экспортеров и импортеров Ирина Заседатель дополняет: для небольших компаний «особенно опасно сочетание высокой себестоимости рейса с отсрочкой оплаты со стороны заказчика, что при недостатке оборотного капитала приводит к кассовым разрывам даже при наличии заказов». Она также указывает на неравномерность грузопотоков, простои на пограничных переходах и складах, рост требований к документообороту и жёсткую конкуренцию за платёжеспособных клиентов. И. Карапетова добавляет, что крупные компании активно наращивают свою долю рынка, поскольку обладают более устойчивым финансовым положением, лучшим доступом к кредитным ресурсам и возможностью оптимизировать расходы за счёт масштаба.
При этом речь идет не столько о физическом исчезновении небольших перевозчиков, сколько о сокращении предложения со стороны экономически слабого парка, отмечает Д. Сердюков.
Машина может оставаться у владельца, но он перестает выводить ее на рынок, если после топлива, лизинга, зарплаты водителя, ремонта и налогов экономика рейса перестает его устраивать.
«Поэтому «Атракс» я бы рассматривал как показатель доступного рынку транспорта. Это не просто количество грузовиков, которые существуют в стране»,
— поясняет эксперт.
Он приводит динамику 2026 года: в III квартале количество заявок на внутренние автоперевозки выросло примерно на 20% год к году, а за девять месяцев — примерно на 29%, при этом свободного транспорта рынку всё равно не хватало. «Похоже, рынок проходит естественный отбор. Часть небольших компаний не выдерживает нынешней стоимости владения автомобилем, а более устойчивые игроки получают возможность постепенно увеличивать свою долю», — констатирует Д. Сердюков.
Прогнозы продолжительности дефицита транспорта
Тем не менее И. Карапетова ожидает, что период дефицита «скорее всего, будет продолжительным, возможно, на несколько лет», связывая это с медленным обновлением парка (производство грузовых автомобилей в России, несмотря на рост, пока не может полностью компенсировать объемы выбывшего импортного транспорта и удовлетворить растущий спрос), высокой стоимостью новой техники (грузовики отечественного производства, а также китайской и другой «дружественной» продукции значительно подорожали; доступность кредитных и лизинговых программ также может быть ограничена), дефицитом квалифицированных кадров и неопределённостью внешних факторов.
Д. Сердюков добавляет, что «не ожидал одинакового дефицита на всех направлениях в течение нескольких лет», но и «быстрого возвращения к ситуации, когда свободную машину можно было легко найти практически на любой маршрут, тоже не ждёт». По его оценке, дефицит будет волнообразным и сохранится как минимум до первой половины 2027 года, сильнее всего проявляясь на отдельных направлениях, в сезонные периоды и там, где автомобиль долго находится в обороте.
По мнению И. Заседатель, продолжительность периода дефицита транспорта будет зависеть от динамики грузовой базы, стоимости финансирования и возможности компаний обновлять технику, поэтому на отдельных маршрутах нехватка может сохраняться в течение нескольких кварталов, затрагивая разные сегменты рынка неодинаково.
Меры крупных перевозчиков по удержанию парка
И. Карапетова перечисляет инвестиции в отечественное производство и импортозамещение, создание собственных ремонтных баз и логистических центров, программы привлечения и удержания водителей, оптимизацию использования парка через телематику и GPS-мониторинг, мультимодальные перевозки, долгосрочные контракты и резервы запчастей.
Д. Сердюков акцентирует внимание на эффективности: «Крупные перевозчики сейчас стараются прежде всего удерживать эффективность существующего парка. Сюда входит работа с постоянными грузовладельцами, планирование обратной загрузки, сокращение порожнего пробега, контроль простоев, своевременное обслуживание техники и более гибкое сочетание собственного и привлеченного транспорта». При этом он предупреждает: «Я бы не ожидал массового наращивания автопарков любой ценой. При высокой стоимости финансирования покупка новой техники сама по себе еще не означает, что конкретный автомобиль будет приносить необходимую доходность. Поэтому ближайший период, скорее всего, пройдет под знаком оптимизации и консолидации».
И. Заседатель добавляет, что вместо расширения парка любой ценой перевозчики «все чаще фокусируются на оценке доходности конкретного маршрута и вероятности обратной загрузки», но для оздоровления рынка критически важны «предсказуемые условия финансирования обновления техники и сокращение простоев при погрузке, разгрузке и прохождении границ».
Маршрут через Иран: оценки экспертов
Маршрут через Иран эксперты оценивают как рабочую, но не универсальную альтернативу. И. Карапетова указывает, что он «имеет потенциал, но сталкивается с рядом ограничений, которые ставят под сомнение его долгосрочную устойчивость в качестве полноценной замены»: маршрут «является более длинным и сложным», инфраструктура на иранской стороне «может быть менее развитой», Иран сам находится под международными санкциями, а таможенное оформление может стать существенным препятствием.
«Рост ставок в 1,5–2 раза, как правило, оправдан с точки зрения перевозчика в текущих условиях дефицита транспорта и роста издержек. Однако для грузоотправителей это становится существенной проблемой», — отмечает эксперт.
Д. Сердюков называет маршрут стратегической альтернативой черноморскому направлению, которая позволяет продолжать перевозки, когда традиционная логистическая схема сталкивается с ограничениями. Он замечает: «В благоприятных условиях доставка по этому сухопутному маршруту могла занимать около 7–10 дней. Сейчас по ряду отправок приходится закладывать порядка 15–20 дней. Клиент платит в этом случае не только за дополнительные километры. Он платит за более сложную цепочку и за дополнительную неопределенность по срокам».
Поэтому, по его мнению, рост ставки в 1,5–2 раза может быть оправдан для дорогого или срочного груза, а также в ситуации, когда другого приемлемого маршрута просто нет. Для дешевого массового груза такая экономика уже далеко не всегда работает.
И. Заседатель добавляет, что рост ставок «может быть экономически оправдан, если он позволяет избежать более существенных потерь из-за срыва контракта», но сравнивать нужно полную стоимость логистики с учетом пограничных сборов, хранения, перегрузки и возможных простоев, а для долгосрочного использования иранского направления требуются регулярные сервисы, прозрачные тарифы и стабильная координация участников.
«Если повышенная ставка вызвана лишь временным дефицитом машин, после нормализации ситуации разница сократится, а для долгосрочного использования иранского направления требуются регулярные сервисы, прозрачные тарифы и стабильная координация участников», — поясняет эксперт.
Переход на ЭПД
Переход на ЭПД эксперты оценивают как необходимую модернизацию с отсроченным эффектом. И. Карапетова перечисляет издержки: первоначальные инвестиции в программы, IT-инфраструктуру, обучение персонала, временные издержки на привыкание и ошибки, финансовые расходы на платные услуги, штрафы и поддержку. Она констатирует, что на данный момент полной компенсации этих затрат со стороны государства нет, хотя есть факторы, которые «косвенно способствуют снижению или оправданию этих издержек»: уменьшение потерь документов, сокращение времени на оформление, автоматизация процессов, минимизация человеческого фактора и большая прозрачность для контролирующих органов.
Д. Сердюков разделяет «сегодняшний эффект» и то, что «может произойти после адаптации рынка». Он напоминает: «С 1 сентября 2026 года электронные перевозочные документы стали обязательными. В первый месяц через ГИС ЭПД было оформлено более 39 млн документов, системой пользовались свыше 545 тыс. компаний, а в отдельные дни количество операций доходило до 1,9 млн».
Проблема, по его словам, заключается не только в подключении к системе. Нужно перестроить внутренние процессы, определить ответственных сотрудников, настроить обмен документами с контрагентами, интегрировать учетные и транспортные системы, работать с электронной подписью и доверенностями.
Он акцентирует: «Есть показательная оценка ручного оформления: около 40 минут против примерно 3 минут при бумажном документе. Если взять условные 20 перевозок в день, разница в 37 минут даст 740 минут, то есть 12 часов 20 минут дополнительной работы».
Вывод эксперта:
«Сейчас я бы сказал, что ЭПД скорее увеличивает операционные издержки, чем компенсирует их». Но дальше ситуация может измениться, если электронный документооборот будет нормально встроен в TMS, ERP и остальные процессы компании, поскольку со временем должны появиться экономия на ручном вводе, более быстрая сверка документов, меньше бумажной работы и меньше ошибок.
Ключевой вопрос — скорость адаптации: «Если ЭПД станет частью единого цифрового процесса, затраты со временем начнут окупаться. Если сотруднику придется просто заполнять еще один электронный интерфейс параллельно со всеми существующими процедурами, рынок еще долго будет воспринимать это как дополнительную нагрузку».
И. Заседатель добавляет, что для небольших перевозчиков с ограниченным штатом административных работников переход является относительно более затратным, но после завершения переходного периода цифровой формат снижает затраты на бумагу, ускоряет обмен данными, упрощает контроль статусов и уменьшает число ошибок при оформлении, а для достижения реальной экономии критически важны совместимость решений, понятные требования и техническая поддержка, позволяющие избежать дублирования операций и дополнительных расходов на устранение ошибок.
Наиболее недооценённые риски 2027 года
По мнению И. Карапетовой, это дефицит квалифицированных водителей, проблемы кибербезопасности, непредсказуемость стоимости владения автопарком, геополитическая неопределённость, регуляторные риски и недостаточное развитие отечественного производства грузовых автомобилей и комплектующих.
Д. Сердюков на первое место ставит «дефицит экономически доступной перевозочной мощности» и предупреждает: «Есть риск, что рост ставок будут воспринимать как признак того, что перевозчики наконец начали хорошо зарабатывать. Это может быть ошибочным выводом. Более высокая ставка вполне может просто компенсировать выросшую себестоимость».
Второй риск — «стоимость обновления парка»: отсрочка покупки новой техники сегодня «поддерживает рынок за счет существующих автомобилей», но через несколько лет «такой подход может привести к старению парка, росту расходов на ремонт и снижению надежности перевозок».
Третий фактор — водители: «Их дефицит способен стать более серьезным ограничением, чем количество самих автомобилей. Грузовик без водителя не создает перевозочную мощность».
Эксперт также указывает на международный риск: «2026 год показал, насколько быстро изменение одного маршрута способно перестроить целый товарный поток. Ситуация на Черном море стала хорошим примером: при ограничении привычной схемы стоимость альтернативного маршрута может вырасти в полтора-два раза».
Еще один момент, на который обратил внимание Д. Сердюков, — это концентрация рынка. Когда слабые перевозчики уходят, крупные компании получают больше возможностей. Одновременно рынок становится менее гибким. Если резко вырастет спрос или возникнут проблемы на конкретном направлении, быстро восполнить предложение будет сложнее.
«В 2027 году я бы поэтому внимательно смотрел не только на количество фур и динамику ставок. Гораздо интереснее будет увидеть, сколько перевозчиков смогут сохранить приемлемую экономику работы при новых расходах, требованиях к документообороту и стоимости обновления техники», — отмечает эксперт.
И. Заседатель добавляет, что
одним из рисков является «ухудшение финансовой устойчивости перевозчиков при внешне стабильном объеме заказов, когда компании теряют маржинальность из-за роста расходов на ремонт, технику, персонал и финансирование, особенно работая по краткосрочным контрактам без возможности оперативного пересмотра ставок».
Она также отмечает кадровую нехватку водителей, износ техники, проблемы с доступностью запчастей, технологические изменения в документообороте и возможные ограничения на международных маршрутах, а также требования к защите данных и бесперебойной работе IT-систем, сбои в которых «оборачиваются простоями и нарушением обязательств перед клиентами».
«В 2027 году конкурентное преимущество будет определяться качеством управления затратами, финансовой устойчивостью и эффективностью использования каждого автомобиля, а не просто размером автопарка», — считает И. Заседатель.