По итогам трех кварталов 20% потеряли легкие грузовики, в топ-5 которых внезапно ворвался КАМАЗ
«Мы оттолкнемся от дна в единственном случае — когда и если Центральный банк заметно снизит ставку. Тогда у бизнеса появится смысл инвестировать, он начнет обновлять и расширять парки коммерческого транспорта», — считают эксперты авторынка, комментируя итоги «Автостата» за 9 месяцев 2026 года. Грузовой рынок продолжает падать по всем ключевым сегментам, несмотря на то что сентябрьская статистика показала положительные значения. О том, что помогает КАМАЗу оставаться бессменным лидером с долей 38% и где еще «просел» комтранс, — в материале «БИЗНЕС Online».
Рынок комтранса и грузовиков остается в минусе
13 октября «Автостат» провел оперативку с обновленными данными за 9 месяцев 2026-го. Суммарно с начала года в РФ продали 1,06 млн автомобилей с ростом на 5,4% к аналогичному периоду 2025-го. При этом за отчетный период продажи выросли только в сегменте легковых машин — на 8% до 967 тыс. штук. Детали продаж легковых автомобилей в РФ и Татарстане по итогам первого квартала «БИЗНЕС Online» описывал ранее.
Остальные категории в минусе:
- Продажи легкой коммерческой техники массой до 3,5 т снизились на 19,2% с 61,6 тыс. до 49,8 тыс. штук. «Весь год в принципе в отрицательной, красной зоне», — прокомментировал ситуацию в этом сегменте аналитик «Автостата» Дмитрий Ярыгин.
- Среднетоннажные коммерческие автомобили (3,5–16т) показали минус 4,1% продаж. Реализовано 8,4 тыс. авто.
- Продажи тяжелых грузовиков массой свыше 16 т снизились на 15% до 27,7 тыс. штук.
- Автобусы потеряли 3,9% продаж. Реализовано 6,6 тыс. единиц.
Сентябрьская статистика показала положительную динамику в сегменте тяжелых грузовиков по сравнению с августом: их продажи выросли на 27% до 3,4 тыс. авто, а продажи средних грузовиков подросли на 15% до 940 штук.
Хуже ситуация относительно сентября прошлого года. За месяц по России реализовали 134 тыс. автомобилей, что на 0,7% ниже аналогичного показателя 2025-го. В сегменте коммерческого транспорта рост год к году показали только среднетоннажные грузовики — плюс 6,5%. Остальные также в минусе: тяжелые грузовики — на 3%, легкие — на 11,6%, автобусы — на 7,3%. По итогам сентября в топ-5 по продажам легких коммерческих автомобилей внезапно ворвался КАМАЗ, заняв 5-ю строчку. Продажи выросли в 11 раз до 629 авто, доля достигла 9%, отметили рост в «Автостате».
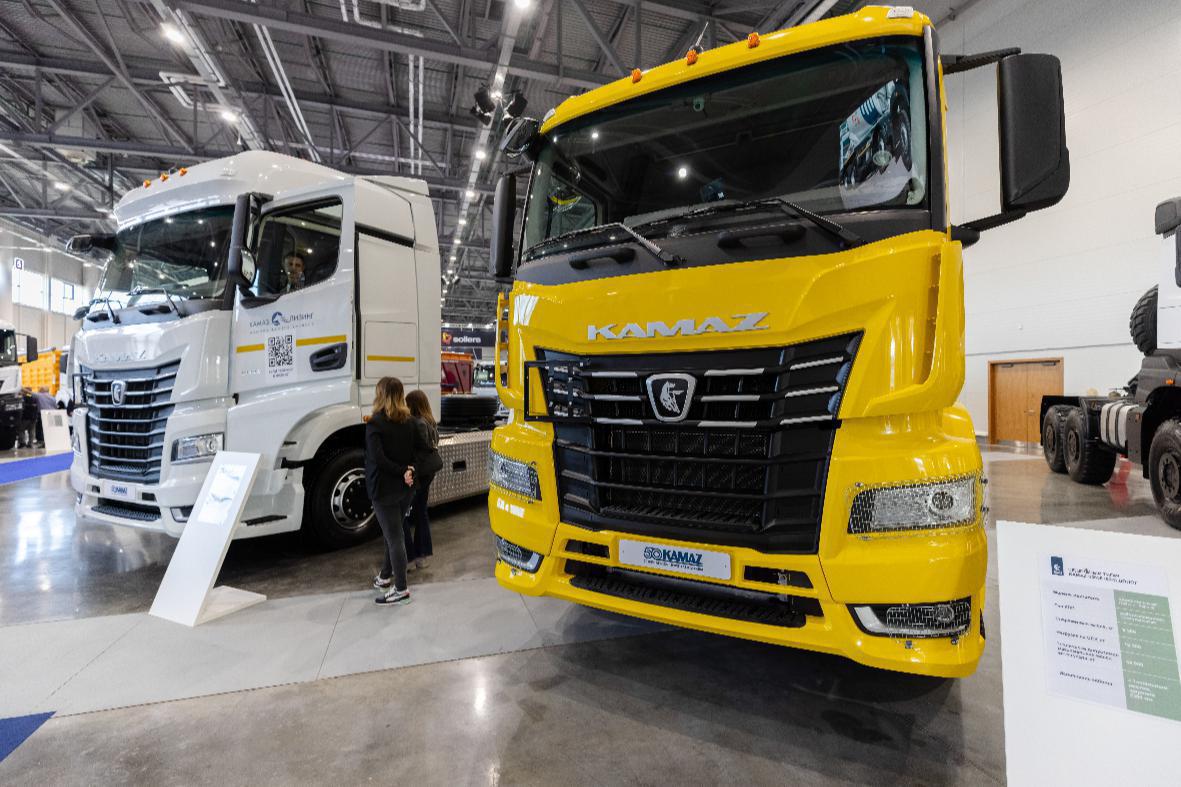
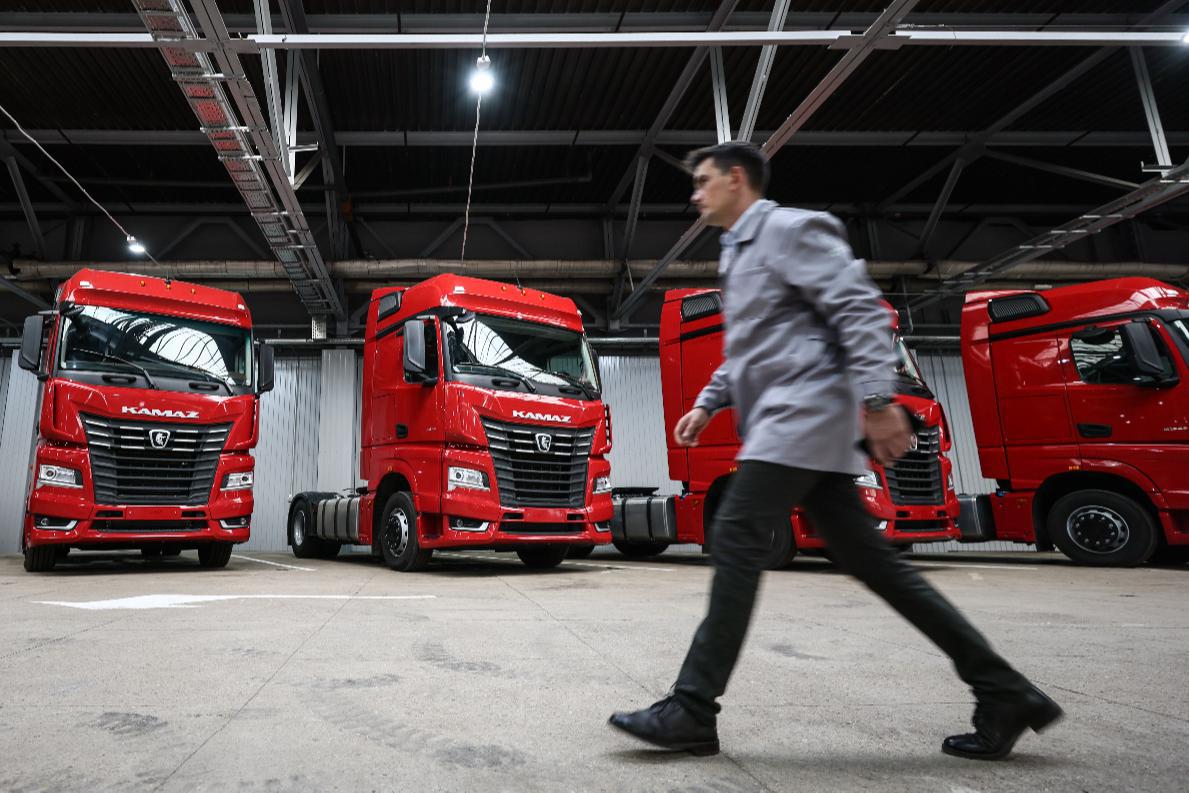
КАМАЗ остается бессменным лидером в сегменте тяжелых грузовиков с долей 38% по итогам сентября. Автопроизводитель реализовал 1 292 транспортных средства (ТС), что выше аналогичного показателя прошлого года на 17%. Далее идут Dongfeng с долей 15,4% и ростом в 12 раз до 526 грузовиков относительно сентября прошлого года, FAW занимает 8,9% рынка — реализовано 305 машин, Sitrak — 8,3% с ростом на 43% до 285 единиц к 2025-му. Замыкает топ-5 МАЗ, потерявший к прошлому году 8% продаж.
Лидерами в сегменте среднетоннажных грузовиков по итогам сентября стали ГАЗ и КАМАЗ: доля первого в продажах за сентябрь — 30,9%, у второго — 30,7%. Далее идет китайская тройка: JAC, Donfeng, Foton.
Как рынок грузовиков дошел до жизни такой
Главная причина падения грузового рынка — перегрев 2023–2024 годов. Тогда было реализовано в сумме 246 тыс. грузовиков. «Столько грузовиков в нашей стране обычно не продается. На каком-то драйве люди покупали машины — все больше и больше, под растущую экономику», — говорил глава КАМАЗа Сергей Когогин. Экономика росла, грузоперевозки — тоже, бизнес брал технику под будущий спрос, но он оказался переоценен. Как результат — избыток техники.
В прошлом году продажи рухнули на 55%. За 9 месяцев 2026-го — еще минус 15% к тому же периоду 2025-го. Прогноз на весь год — всего 49–50 тыс. тяжелых грузовиков. Т. е. рынок сжался примерно в 5 раз от пика.
Причем дело не только в спросе — машин стало слишком много физически. У лизингодателей скопилось более 25 тыс. изъятых грузовиков — люди и компании не смогли платить и вернули технику. Еще около 30 тыс. автомобилей стоят на складах китайских производителей, которые в 2023–2024 годах массово везли технику в Россию, рассчитывая на продолжение бума. Ежемесячный объем возвращаемых грузовиков уже сопоставим с оборотом всего вторичного рынка. Это создает давление: зачем покупать новый, если рядом стоит почти новый, но дешевле?
Кроме того, компании перестали покупать «на вырост». Собственный парк формируется строго под гарантированную загрузку, а все, что сверх, закрывается арендой. В строительной спецтехнике и самосвалах это особенно заметно: сезонные пики закрывают арендой, а не покупкой. Это еще сильнее давит на продажи новых машин.
«Падать уже некуда!»: вырулит ли из ямы рынок коммерческих авто?
Что касается дальнейших прогнозов, эксперты КАМАЗа называют «болезненные» факторы, которые продолжать влиять на рынок в 2026–2027 годах. Доступность лизинга снизилась на 40–60%, а без лизинга грузовик не купят: это не тот товар, который берут за наличные. Дорогие кредиты бьют не только по цене, но и по оборачиваемости капитала — компания не может быстро вернуть вложенное и поэтому отказывается от расширения парка.
Параллельно растет стоимость владения: дорожают топливо, запчасти, страхование, индексируются тарифы системы «Платон» (компенсация ущерба, который тяжелые машины наносят дорожному полотну) и стоимость проезда по платным трассам.
В итоге грузовик становится дороже в эксплуатации, это заставляет перевозчиков еще осторожнее относиться к новым закупкам.
Массово закупленная в 2023 году техника сейчас возвращается на рынок и создает прямую конкуренцию новым машинам: лизинговые компании демпингуют, пытаясь распродать «громадное количество автомобилей» с небольшими пробегами. Сверху давит еще один навес — избыточные остатки новых китайских грузовиков. Добавьте к этому дефицит кадров, который ограничивает и перевозчиков, и самих производителей.
«К сожалению, нет таких строек века, которые бы сильно спровоцировали рост продаж тяжелой техники»
По просьбе «БИЗНЕС Online» эксперты прокомментировали статистику грузовых авто по итогам сентября и предположили, что могло бы стать драйвером роста.
Антон Шапарин — вице-президент национального автомобильного союза:
— Мы оттолкнемся от дна в единственном случае — когда и если Центральный банк заметно снизит ставку. Тогда у бизнеса появится смысл инвестировать, он начнет обновлять и расширять парки коммерческого транспорта. Коммерческий транспорт — это не автомобиль в чистом виде, а средство производства. Как станок. Сейчас дорого покупать станки, их не покупают. Почему так сделано? Потому что Банк России решил заморозить экономику. Он это успешно делает. Результат на табло.
То, что среднетоннажный прибавил в сентябре 7 процентов, — это абсолютные крохи. И с чем мы сравниваем? Месяц с месяцем. Соответственно, если в прошлом году ставка была еще выше, то логично, что сейчас чуть-чуть отросло, но все равно это не нужно рассматривать как значительное изменение.
Причин доминирования КАМАЗа две. Во-первых, доступность. Техника КАМАЗа чуть более доступна, чем ее аналоги. Во-вторых, административное ограничение конкуренции. У нас ряд китайских производителей грузовиков фактически выведен с рынка руками Росстандарта, который только сегодня еще несколько моделей уличил в том, что они не соответствуют разрешительной документации. Безусловно, это помогает КАМАЗу.
Игорь Моржаретто — автомобильный обозреватель:
— Причиной для роста может стать появление в стране каких-то крупных строительных объектов. Очень крупных! Таким объектом в последние годы, например, было строительство трассы М12 Москва – Казань – Екатеринбург. Сейчас эти работы практически завершены. Достраивается только небольшой участок от Екатеринбурга до Тюмени. Крупных инфраструктурных объектов, за исключением ВСМ (высокоскоростная магистраль — прим. ред.), сейчас в стране нет. Но на ВСМ, насколько я помню, была очень крупная закупка транспортных средств в прошлом году. Соответственно, эта техника проработает еще некоторое время. Новых закупок не предвидится.
Если мы говорим о рынке тяжелых грузовиков, для того чтобы он рос, нужен серьезный толчок в виде каких-то крупных инфраструктурных или промышленных объектов. У нас, как известно, сокращается и жилищное строительство, к сожалению, нет таких строек века, которые бы сильно спровоцировали рост продаж тяжелой техники — грузовиков, дорожных машин и так далее. Ни одной большой стройки в бюджете на 2027 год я не вижу. Кроме ВСМ, но еще раз говорю, что там закупка уже была.
За счет чего КАМАЗ держит 38 процентов в тяжелом сегменте, несмотря на падение рынка? У него очень широкий модельный ряд, хорошая сеть обслуживания, везде есть запчасти. Ну и цены по сравнению с конкурентами достаточно интересные. Появляются новые модели, в новые сегменты рынка потихоньку КАМАЗ проникает. Например, несколько лет назад начал работу в сегменте тягачей, появилось производство карьерных самосвалов и так далее. То есть завод развивается. И я думаю, что свою долю держать он будет. Другое дело, что весь рынок, к сожалению, сжимается.