В России продолжают обсуждать проблемы, которые принес логистам новый закон об ЭПД. Ирина Екимовских — о том, чем грозит участникам рынка это, казалось бы, техническое нововведение.
С 1 сентября электронные перевозочные документы (ЭПД) стали обязательными (за некоторыми исключениями) для участников логистического рынка. Как работает этот механизм и чем грозит промедление при его внедрении, в рубрике «Финансовый консультант» разбирает Ирина Екимовских, эксперт по финансовой стратегии бизнеса, собственник Аудиторско-консалтинговой группы «Капитал».
— Административной ответственности за отсутствие электронного документооборота (ЭДО) до марта 2027 г. формально не будет — и именно поэтому многие компании-перевозчики решили не торопиться.
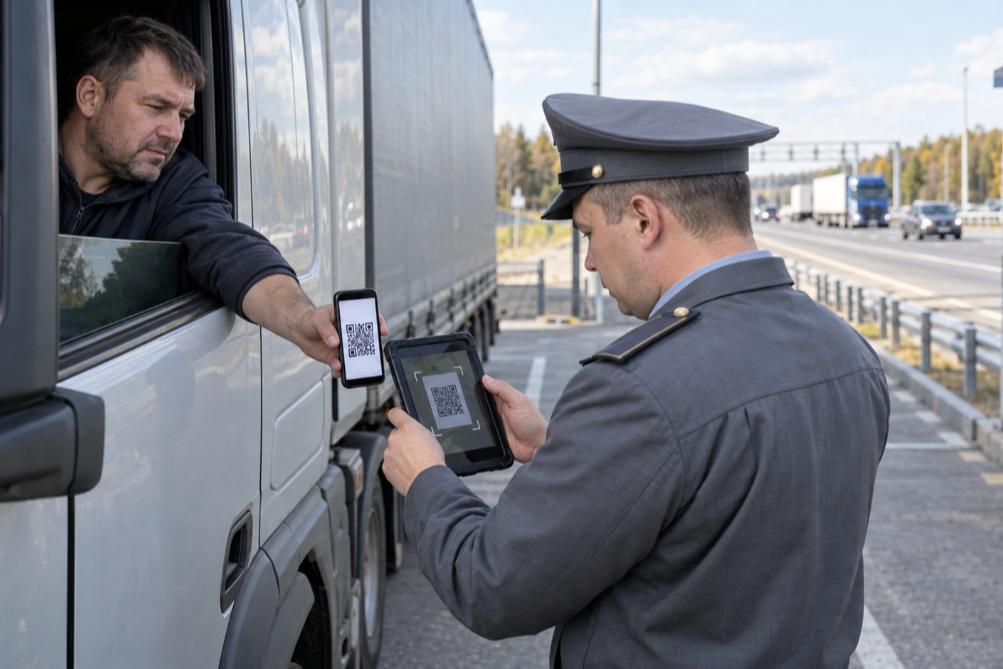
Тем не менее есть риск привлечения водителя к административной ответственности по ч.2 ст. 12.3 КОАП (управление транспортным средством водителем, не имеющим при себе в случаях, предусмотренных законодательством, товарно-транспортных документов, штраф 500 руб.), если у него не будет электронной транспортной накладной.
На совещании президента Владимира Путина с членами правительства глава Минтранса Андрей Никитин предложил ввести переходный период до 1 марта 2027 г.: в течение этого времени инспектор ГИБДД может ограничиться только устным замечанием при предоставлении бумажного документа. Президент поддержал идею.
Как будут действовать инспекторы «на земле», покажет время.
Тема, на первый взгляд, выглядит технической: операторы ЭДО, титулы, QR-коды, настройки в учетной системе. Ее реализацию отдают логисту и айтишнику, собственник узнает о ней последним. Между тем цена вопроса считается не в штрафах ГИБДД, а в снятых вычетах по НДС и расходах по налогу на прибыль. И счет приходит не сейчас, а через два-три года — на выездной проверке, когда исправить оформление уже нельзя.
Кого это касается — шире, чем принято думать
Первое заблуждение звучит так: мы не перевозчики, нас это не касается.
Касается всех участников цепочки — грузоотправителя, перевозчика, грузополучателя и экспедитора. Если вы отправляете или получаете груз с привлечением стороннего транспорта, вы — участник электронного документооборота, даже если своих машин у вас нет и не было.
В электронный вид ушли транспортная накладная (за некоторыми исключениями), связанная с ней заказ-заявка на перевозку, экспедиторские документы — поручение экспедитору, экспедиторская и складская расписки, а также железнодорожная и авианакладная. Путевые листы обязательны в электронной форме пока только для алкогольной и спиртосодержащей продукции; в остальных случаях перейти на ЭДО можно, но не обязательно.
Важно другое: все эти документы уходят в государственную информационную систему электронных перевозочных документов. Это меняет саму природу риска. Раньше налоговый орган узнавал о вашей логистике в ходе проверки — теперь он видит ее в реальном времени, включая незакрытые накладные, на которых кто-то из участников не поставил подпись.
Исключения из электронного документооборота остались, в их числе:
• перевозка собственным транспортом;
• случаи, когда грузоотправитель и грузополучатель совпадают, в том числе самовывоз с привлечением перевозчика, перемещение между своими подразделениями с использованием перевозчика (если привлекать экспедитора — нужны ЭПД);
• отправитель или получатель — физическое лицо, осуществляющее перевозку для личных, семейных, домашних или иных не связанных с осуществлением предпринимательской деятельности нужд;
• грузоотправитель или грузополучатель — нерезидент;
• некоторые сбои в информационных системах;
• отсутствие доступа к интернету в точках оформления.
Но бумажный документ после 1 сентября придется сопровождать внутренней служебной запиской с маршрутом, причиной и подтверждающими документами. Бумага перестала быть режимом по умолчанию и стала режимом, который нужно обосновывать.
Почему отсутствие штрафа — ложное успокоение
Как уже пояснялось, до марта 2027 г. инспектор ГИБДД может сделать водителю только устное замечание. Отсюда и вывод, который сделали многие: время есть, займемся позже.
Вывод неверный, потому что дорожный штраф — не тот риск, который стоит учитывать. Он разовый, небольшой и виден сразу. Настоящий риск отложен во времени, не имеет верхней границы и проявится тогда, когда про сентябрь 2026 г. в компании уже никто не вспомнит.
Как отсутствие документа превращается в доначисление
Есть судебная практика о том, что отсутствие или некорректность заполнения транспортных накладных при наличии иных доказательств не влечет признание договора перевозки незаключенным, и письмо ФНС о том, что такие расходы на перевозку можно учесть в расходах для целей налога на прибыль.
Само по себе нарушение отраслевого законодательства не лишает компанию расходов и вычетов. Есть письмо Минфина о том, что соответствие затрат критериям Налогового кодекса — необходимое и достаточное условие их учета, вне зависимости от действия норм других отраслей права. Есть пункт 11 постановления Пленума ВАС № 33 от 30 мая 2014 г.: невыполнение предписаний, установленных публично-правовыми и гражданско-правовыми нормами, влечет налоговые последствия, только если это прямо предусмотрено частью второй Кодекса. В главах 21 и 25 такой нормы нет.
Если перевозчик не оформляет электронные перевозочные документы в случаях, когда это необходимо, или экспедитор не оформляет электронные документы, возможна позиция налогового органа исходя из Определения Верховного суда от 14.05.2020 года (так называемое «дело Звездочки»), что налогоплательщик не проявил должной степени осторожности и осмотрительности при выборе контрагента — вступил в отношения с контрагентом, заведомо нарушающим законодательство, далее может быть полный отказ в вычетах по НДС или налоговая реконструкция по НДС исходя из уплаты НДС предшествующими звеньями, если она была.
То есть с большой долей вероятности расходы по налогу отстоять удастся, а вычеты по НДС — нет.
Опасность, таким образом, не в штрафе за документ. Опасность в налоговых рисках, в первую очередь — по вычетам по НДС и (в меньшей степени) — по расходам для целей налога на прибыль.
Развилка, которую путают чаще всего
Перевозка и транспортная экспедиция — два разных договора с разным комплектом документов. По перевозке это транспортная накладная и заказ-заявка, по экспедиции — поручение экспедитору и экспедиторская расписка, и клиенту этого достаточно: договоры с фактическими перевозчиками экспедитор заключает от себя и на своей стороне.
Различаются и исключения — и это неочевидно. По договору перевозки право остаться на бумаге привязано к случаям, указанным в Приказе Минтранса от 1 июня 2026 г. По договору экспедиции — к тому, кто выступает клиентом, то есть направляет поручение. Если это юридическое лицо, нужен ЭДО, если физическое (заказывает услуги для личных нужд, не связанных с предпринимательской деятельностью) — документооборот может быть бумажным.
Два обхода: сработают ли они?
Первый обход — аренда транспортного средства с экипажем. Формально это не перевозка, электронная накладная не нужна. Конструкция понятна и регулятору: на отраслевых рабочих группах ФНС реагирует на нее резко негативно, вплоть до рекомендаций вообще не брать транспорт в аренду с экипажем. В перечне «красных флажков» этот договор встает рядом с расходами на интернет-рекламу и маркетинг в значительном объеме.
Тем не менее это правомерные действия, но итоговую налоговую картину надо оценивать исходя из конкретной ситуации, в том числе проверяя конкретного арендодателя на наличие ресурсов (как материальных, так и людских), опыта, деловой репутации.
Второй обход — самозанятый водитель. По правилам перевозки грузов автомобильным транспортом перевозчиком может быть только индивидуальный предприниматель или юридическое лицо. Договор перевозки с самозанятым — ошибка сама по себе, безотносительно ЭДО.
Сюда же — проверка наличия ресурсов и деловой репутации перевозчика.
В Постановлении Пленума от 26.06.2018 г. Верховный суд высказался о допустимости привлечения перевозчиком третьих лиц, однако в такой ситуации корректный документооборот не получится. Экспедитор либо везет своим транспортом, либо организовывает перевозку, привлекая третьих лиц.
По трудовому законодательству, водитель не может работать по совместительству. С 1 марта 2027 г. заработает реестр перевозчиков: транспорт свыше 3,5 тонны, декларирование водителей, подтверждение страхования ответственности. Каждый водитель окажется привязанным к конкретному перевозчику, и пересечения станут видны. Крупные экспедиторы уже применяют простое правило: нет водителей в штате — договор перевозки не заключаем, работаем по схеме субэкспедирования.
Что делать: шесть правил
Первое. Разложить свои перевозки по ролям.
До настройки любых сервисов — заполнить таблицу: маршрут, тип договора (перевозка, экспедиция, поставка своим транспортом), кто грузоотправитель, кто получатель, кто клиент. Все дальнейшие решения выводятся отсюда, и большинство ошибок возникает именно на этом шаге.
Второе. Встроить проверку ЭДО в регламент должной осмотрительности.
Если оформлять электронное поручение экспедитору, то в нем автоматически указывается номер экспедитора в реестре.
Подключен ли контрагент к аккредитованному оператору, есть ли у перевозчика водители в штате, каковы материальные ресурсы (в частности автомобили на праве собственности или аренды), какой у контрагента опыт и деловая репутация — это теперь не логистические вопросы, а часть налогового досье. Ответы нужно фиксировать письменно и хранить: доказывать осмотрительность придется вам, а не инспекции.
Третье. Выпустить машиночитаемые доверенности (МЧД) заранее. Без МЧД документы подписывать некому, кроме директора. Это самый частый повод для срыва первой же отгрузки.
Четвертое. Перечитать договоры поставки. Если указана только цена товара в определенной точке — договора перевозки нет. Если отдельно цена товара и цена перевозки — это смешанный договор, поставка плюс перевозка. Если цена товара + цена «организации перевозки» — это поставка плюс экспедиция. Три формулировки, три разных комплекта документов.
Пятое. Не отдавать груз без подписанного титула приемки. Незакрытые накладные ФНС видит в реальном времени, и интерес в первую очередь вызывают те, кто документы не закрывает. Если контрагент по каким-то причинам не подписывает накладную, оформляйте хотя бы бумажное подтверждение выдачи, оно необходимо и с точки гражданско-правовых отношений.
Шестое. Пересмотреть аренду с экипажем и работу с самозанятыми водителями. Если такие схемы в компании есть, лучше перестроить их сейчас, добровольно, чем объяснять эти ситуации на проверке.
Вывод
Электронные перевозочные документы — редкий случай, когда техническая на вид задача имеет прямую и считаемую налоговую цену. Отсрочка по административным штрафам создает ощущение, что можно подождать, но она не отменяет ни требования оформлять документы электронно, ни того, что каждая неоформленная перевозка становится аргументом против вас в споре о вычетах и расходах.
Начните с одной таблицы: перевозки за месяц, разложенные по ролям и типам договоров. В большинстве компаний она сразу показывает два-три маршрута, где документооборот выстроен не так, как считали. Их и нужно чинить в первую очередь — пока это стоит времени бухгалтерии, а не доначислений.