Рост на 5% по итогам первого полугодия может создать впечатление, что рынок транспортного лизинга начал восстанавливаться. Но за этой цифрой — снижение среднего чека, сокращение числа новых договоров и заметный сдвиг в сторону подержанной техники.
Бизнес берет не столько больше, сколько дешевле, а в ряде сегментов сделки по-прежнему откладываются. Почему рынок оказался в режиме выжидания и способен ли он выйти из него в 2027 году, рассказал председатель совета директоров CARCRAFT GROUP Борис Дмитриев.
– Как в целом изменился рынок транспортного лизинга в 2026 году? Какие тенденции вы считаете ключевыми – меняется ли структура спроса, средний чек, сроки договоров, требования к авансу и предметам лизинга? Какие сегменты сейчас растут, а какие испытывают наибольшее давление?
– Отвечая на этот вопрос, я бы отметил, что по итогам первого полугодия 2026 года объем общей стоимости имущества (транспорта, техники, оборудования), которое лизинговые компании передали своим клиентам в отчетном периоде достиг 853 млрд рублей, показав рост на 5% по сравнению с аналогичным периодом прошлого года.
Однако важно понимать: база 2025 года была крайне низкой – тогда рынок сократился почти на 45%. Поэтому текущий рост я бы назвал скорее отскоком от «дна», нежели устойчивым восстановлением. Ключевая тенденция, которую мы наблюдаем, – это сдвиг структуры спроса в сторону более дешевых активов.
В первом квартале средний чек договора снижался до 11,2 млн рублей, а к полугодию вырос до 11,8 млн – в целом он уменьшился примерно на 1 млн по сравнению с прошлым годом, что, вероятно, связано с увеличением доли легковых автомобилей и подержанной техники.
При этом число новых договоров продолжает снижаться – минус 5% за полугодие, что свидетельствует о выходе мелких игроков и укрупнении сделок у крупных клиентов. В железнодорожном сегменте сроки лизинга имеют тенденцию к сокращению – средний срок договора в текущем году составляет 84 месяца, что ниже показателя предыдущих лет. Что касается сегментов, я вижу устойчивый рост в легковом автотранспорте (прежде всего за счет подержанных машин), а также в лизинге оборудования, сельхозтехники и строительной техники. Грузовой транспорт, авиация и водный транспорт, напротив, находятся под серьезным давлением – там падение объемов достигает десятков процентов.
– Что происходит внутри транспортного лизинга по отдельным сегментам – автотранспорт, железнодорожная техника, авиация, водный транспорт? Где сохраняется устойчивый спрос, а где сделки откладываются до улучшения конъюнктуры? И как вы оцениваете перспективы лизинга оборудования для портов, терминалов и транспортно-логистических центров?
– Ситуация сильно различается по видам транспорта. В легковом сегменте за январь–июль мы видим рост на 3,3%, но он был почти полностью обеспечен подержанными автомобилями – их прирост превысил 41%, тогда как новые машины сократились на 7,4%. Это говорит о том, что клиенты сознательно экономят, выбирая более доступные по цене и авансу активы.
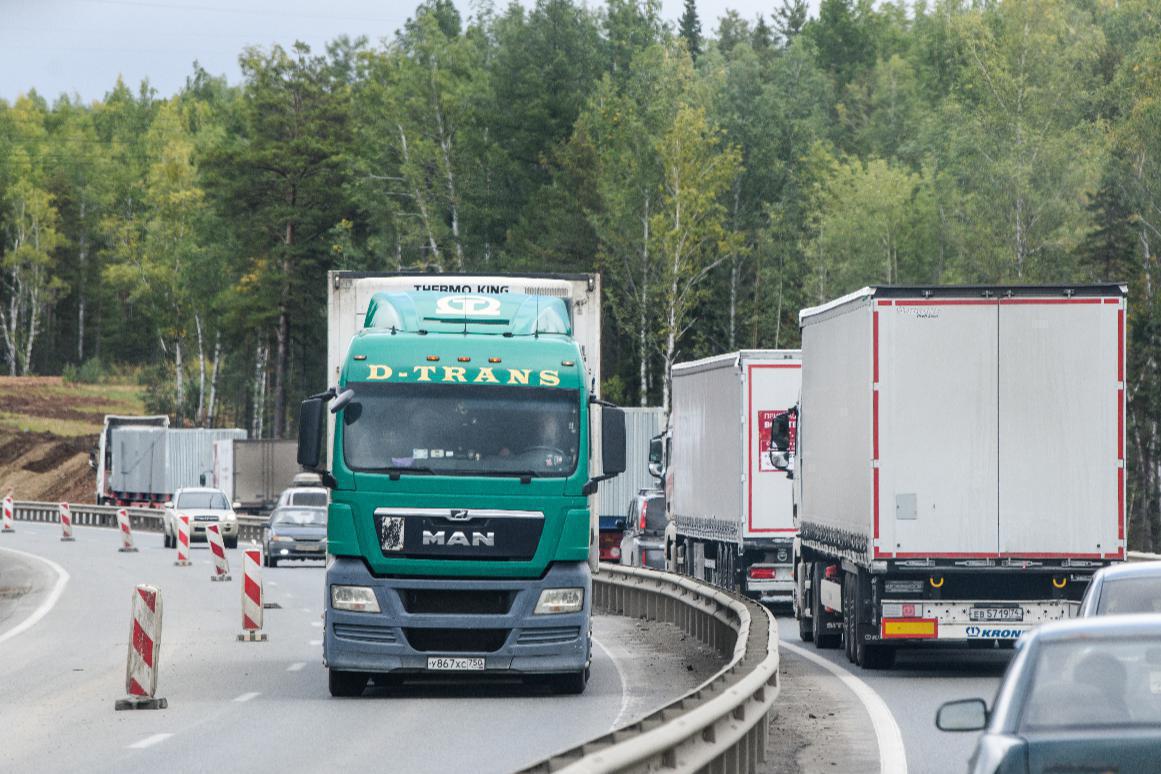
В грузовом транспорте картина противоречивая: по количеству выданных машин свыше 6 тонн зафиксирован рост около 6,5%, однако финансовая емкость сегмента сократилась почти на 10% – значит, компании берут больше единиц техники, но более дешевых, причем доля подержанной техники в грузовом сегменте достигает 55% и продолжает расти.
В железнодорожном лизинге, по данным НАПИ, за первое полугодие мы видим сокращение на 5,8% – игроки перешли к точечным сделкам под конкретную грузовую базу из-за сохраняющегося профицита вагонов и низких арендных ставок, а средний срок договора сократился.
Водный транспорт, по данным НАПИ, сократился на 17,3% за первое полугодие, и там без государственной поддержки сделки практически не проходят.
– Насколько распространены сделки, которые позволяют бизнесу поддержать ликвидность или заменить уже имеющийся парк, а не профинансировать расширение? Растет ли интерес к возвратному лизингу и лизингу подержанной техники?
– Это, на мой взгляд, один из главных трендов текущего года. Бизнес приходит в лизинг не для расширения, а скорее для сохранения операционной способности – чтобы поддержать ликвидность или заменить изношенный парк. Яркий индикатор – рост лизинга подержанной техники: за первое полугодие на него пришлось уже около 14% всего нового бизнеса, а во втором квартале выдачи б/у автомобилей выросли почти на 30%. Это прямое свидетельство того, что компании долго откладывали обновление, и когда износ достиг критической точки, они вынуждены менять машины, но выбирают бюджетные варианты.
Возвратный лизинг также занимает заметную долю – около 13% рынка. Однако, по данным рейтинговых агентств, часто он используется не столько для пополнения оборотных средств, сколько как инструмент снижения рисков при покупке у неаккредитованных поставщиков. Тем не менее, в условиях повышения налоговой нагрузки – НДС и налог на прибыль в 2026 году выросли – я допускаю, что возвратный лизинг может стать более востребованным и для целей налоговой оптимизации.
– Где сегодня находится основная проблемная зона рынка? Что сильнее всего ограничивает его развитие – дорогие деньги, снижение инвестиционного спроса, платежеспособность клиентов, стоимость самих транспортных средств, рост рисков дефолтов или изменение их ликвидности на вторичном рынке?
– Главный ограничитель, на мой взгляд, это высокая стоимость фондирования. Ключевая ставка с февраля зафиксирована на уровне 15%, что почти вдвое выше среднего уровня 2022–2023 годов, и пока она не снизится хотя бы до 12%, я не вижу предпосылок для полноценного оживления инвестиционной активности. Кроме того, платежеспособность клиентов снижается – доля проблемных активов на начало октября прошлого года достигла 8,7%, и хотя ожидается ее снижение до 5%, риски дефолтов остаются высокими. Кроме того, массовые изъятия техники в прошлые годы привели к перенасыщению вторичного рынка, что давит на цены и ухудшает ликвидность залогов. Удорожание новой техники из-за роста утилизационного сбора и курсовых колебаний также сдерживает спрос. В итоге мы имеем замкнутый круг: дорогие кредиты ведут к снижению спроса, затем растут изъятия и падают цены на б/у технику, что заставляет лизингодателей ужесточать риск-политики и делать лизинг еще более дорогим для оставшихся клиентов. Поэтому я бы не выделял какой-то один фактор – все они взаимосвязаны и вместе формируют сложную проблемную зону.
– Как, на ваш взгляд, будет выглядеть рынок в 2027 году? Можно ли ожидать полноценного восстановления нового бизнеса или рынок останется в режиме осторожного роста? Какие факторы способны сорвать сценарий восстановления? Насколько рынок чувствителен к темпам снижения ставок, курсу рубля, стоимости техники, состоянию грузовой базы и инвестиционной активности?
– Я не жду полноценного возврата к объемам 2023–2024 годов в 2027 году. Скорее, мы останемся в режиме сдержанного, выборочного роста. Вероятно, новый бизнес в 2027 году может прибавить не более 10–15%, а лизинговый портфель – 3–5%, достигнув примерно 13 трлн рублей. Примерно такие же цифры называет и Национальное рейтинговое агентство. Более заметное оживление, вероятно, начнется не раньше второй половины 2027 года, и только при условии постепенного снижения ключевой ставки до 10–12%.
Однако я вижу несколько рисков, способных сорвать даже этот скромный сценарий. Первое – если ЦБ задержит снижение ставки, восстановление может отодвинуться на 2028 год. Второе – ослабление рубля удорожит импортную технику, что особенно болезненно для автотранспорта. Третье – ухудшение грузовой базы: погрузка на сети РЖД уже в первом полугодии 2026 сократилась на 1%, и если тренд продолжится, железнодорожный лизинг может снова уйти в минус. И наконец, рынок продолжает консолидироваться, число игроков сокращается, а это сужает предложение, особенно для малого и среднего бизнеса, что тоже ограничивает восстановление спроса. Таким образом, рынок в 2027 году будет крайне чувствителен к каждому из перечисленных факторов, и наиболее критичным из них остается скорость удешевления денег.