Рынок грузовых перевозок сталкивается с парадоксом: объемы растут, но это не приводит к снижению себестоимости.
Напротив, перевозчики и экспедиторы одновременно получают все больше требований со стороны клиентов и все меньше возможностей закладывать растущие риски в тариф. Заказчики ждут фиксированной цены, быстрой и надежной доставки, подробной расшифровки расходов, при этом часть дополнительных функций и ответственности фактически переходит к транспортным компаниям.
По словам операционного директора ATU Forwarding Никиты Злобина, рынок контейнерных перевозок из Китая в Россию достиг рекордных объемов: по итогам января-июля 2026 года грузооборот по сети ОАО «РЖД», как отметил спикер, достиг 114 млн т. Казалось бы, такой масштаб должен создавать эффект экономии. Но происходит обратное: грузов становится больше, а перевозка – дороже; ставки растут быстрее грузопотока.
Одна из причин – дисбаланс внешней торговли: импорт из Китая растет быстрее российского экспорта. Контейнеров в Россию приходит больше, чем возвращается обратно, поэтому внутри страны накапливается порожняк, а в Китае возникает дефицит оборудования. Увеличение грузопотока само по себе не делает логистику эффективнее: при движении грузов преимущественно в одну сторону дополнительные объемы, напротив, усиливают дисбаланс.
Море: дешевле, но не для всех
Разница особенно заметна в стоимости морского фрахта. По данным ATU Forwarding, в августе 2026 года перевозка 40-футового контейнера из Шанхая во Владивосток стоила $2950 против $1010 годом ранее – рост на 192%. На Новороссийск ставка достигла $8500 против $4000 в августе 2025 года, увеличившись на 113%.
При этом Санкт-Петербург демонстрирует обратную динамику: $4400 против $4950 годом ранее, то есть снижение на 11%. Еще в мае ставка составляла $2750 против $4950 годом ранее – минус 44%.
Снижение стоимости фрахта на Санкт-Петербург связано с падением импорта на фоне общего замедления внешней торговли и устойчивой организацией работы порта. Дополнительное давление создает перестройка глобальной логистики: кризис на Ближнем Востоке вынудил судоходные линии отказаться от маршрутов через Суэцкий канал и направлять суда вокруг Африки. Увеличение времени рейса замедляет оборот контейнеров и сокращает доступность оборудования в Китае.
Перспективы Новороссийска остаются менее определенными. Ставка $8500 держится с апреля, а в сентябре, по прогнозу эксперта, может вырасти еще сильнее из-за ухода части перевозчиков и повышенных рисков работы в Черном море. Согласно исследованию РЖД-Партнера «Контейнерные перевозки: цены и маршруты», ставки, между тем, не претерпели кардинальных изменений. Отклонения колебания ставок в обе стороны были связаны в основном с условиями перевозки, пунктами отправления и наличием перевалочных пунктов.
Железная дорога теряет ценовое преимущество
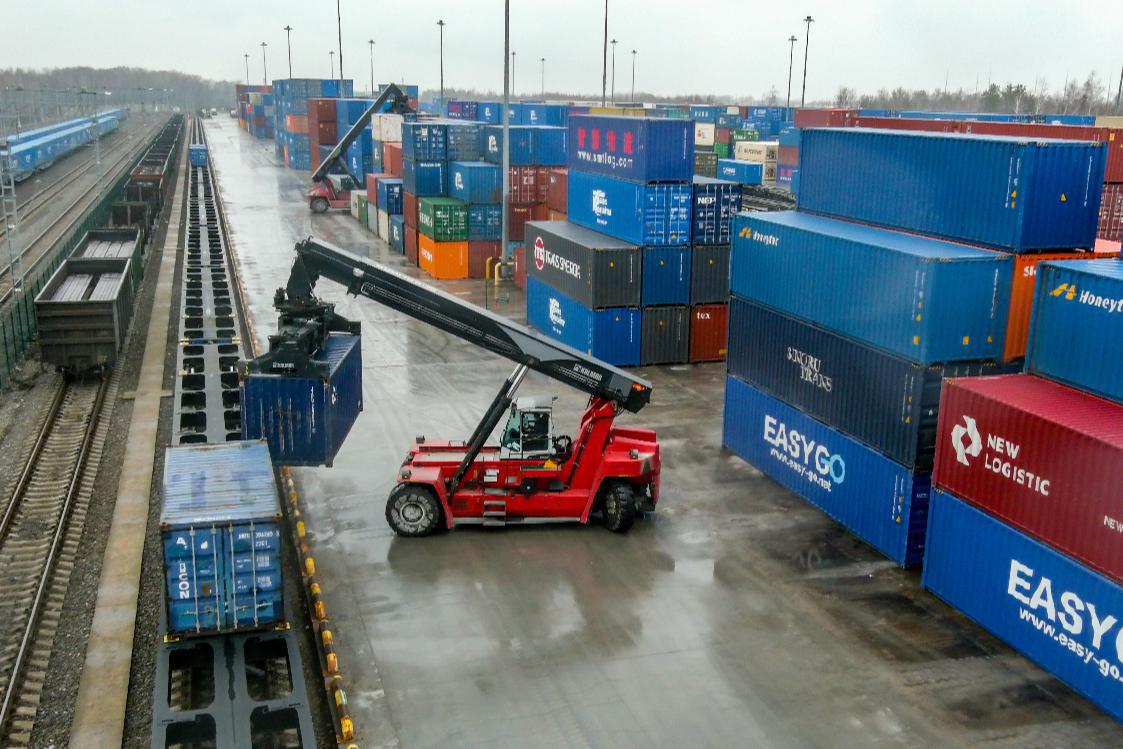
Еще жестче меняется ситуация на железной дороге. На маршруте Шанхай – Москва стоимость 40-футового контейнера в августе 2026 года достигла $9500 против $4400 годом ранее – рост на 115,9%. При этом только в июне ставка увеличилась на 130%: с $3900 до $9000.
На направлении Шанхай – Санкт-Петербург стоимость в августе составила $9500 против $4800 годом ранее, рост – 97,9%. Еще в апреле разница составляла 47,8%: $6800 против $4600.
При этом импортные железнодорожные контейнерные перевозки из Китая, по данным эксперта, продолжают расти. Однако увеличение физического объема вновь не превращается в снижение стоимости. На ставки влияют геополитическая напряженность, инфляция, рост затрат на обновление подвижного состава и инфраструктуры, а также нехватка тяги и локомотивных бригад. Ситуацию дополнительно осложняет скопление порожних контейнеров.
«Собственно, о чем это говорит? О том, что не так уж и выгодно иногда отправлять грузы в контейнерах по сети РЖД, и клиент всегда будет смотреть в сторону автомобильной перевозки», – говорит Н. Злобин.
Для железной дороги это означает риск потери одного из традиционных преимуществ – ценовой привлекательности на длинных расстояниях между Китаем и российскими центрами потребления.
Автомобильный транспорт дешевле не становится
Однако переход на автомобильный транспорт также не гарантирует экономии. С января по август ставки FTL из Маньчжурии выросли по всем основным направлениям: до Москвы – с 700 тыс. до 1,2 млн руб., Санкт-Петербурга – с 750 тыс. до 1,15 млн руб., Екатеринбурга – с 650 до 900 тыс. руб., Новосибирска – с 600 до 850 тыс. руб.
Особенно заметно ставки выросли летом: с мая по август стоимость перевозки в Москву увеличилась с 820 тыс. до 1,2 млн руб., в Санкт-Петербург – с 850 тыс. до 1,15 млн руб.
Н. Злобин связывает рост в том числе с сокращением числа перевозчиков. По его словам, к концу прошлого года около 7 тыс. компаний, имеющих собственный транспорт, либо рассматривали уход с рынка, либо находились в состоянии банкротства.
«Это ощутимо для нас, мы регулярно ежедневно отгружаем по десять фур из Маньчжурии. Иногда меньше, потому что не все перевозчики справляются с новыми вызовами», – отметил спикер.
Дефицит машин меняет и отношения внутри рынка: экспедитору нужна фиксированная ставка для выполнения обязательств перед грузовладельцем, тогда как перевозчик получает возможность работать напрямую с клиентом и отказываться от прежней схемы.
E-commerce добавляет рисков
Особенно сложной становится работа с автомобильными перевозками китайского e-commerce. Состав груза может оставаться неизвестным до момента загрузки машины. В транзитной декларации допускается до 999 кодов ТН ВЭД, а стоимость документального обеспечения перевозки может составлять 80–150 тыс. руб. в зависимости от расстояния и стоимости товара.
«Раньше нам не могут сказать, что туда войдет, сколько будет кодов и по какой стоимости будет этот товар», – объясняет Н. Злобин.
При этом крупные заказчики стремятся фиксировать стоимость перевозки на длительный срок. Один из них, по словам эксперта, предлагал зафиксировать ставки на 12 месяцев в обмен на гарантированный объем. Для перевозчика такая модель становится рискованной: за год могут существенно измениться стоимость топлива, транспорта, фрахта и инфраструктурные расходы.
Исчезновение горизонта планирования
На рынок одновременно давят топливный кризис, конкуренция железной дороги и автотранспорта, уход компаний, которые не справляются с регуляторными изменениями, снижением спроса, ростом налогов и лизинговой нагрузки. Дополнительные сложности создает переход на электронные транспортные документы, когда бизнесу приходится адаптироваться к новым цифровым процессам.
«В любом случае я прогнозирую рост ставок к концу года, потому что «декабрь год кормит», и все перевозчики об этом знают», – подчеркнул Н. Злобин.
В результате возникает замкнутый круг: дисбаланс контейнеров повышает нагрузку на инфраструктуру и стоимость перевозки, дорогая железная дорога подталкивает клиентов к автомобилям, но там растет дефицит перевозчиков, а морские маршруты зависят от геополитики и доступности оборудования.
Главная проблема для бизнеса при этом заключается уже не в конкретной ставке, а в невозможности планировать затраты на несколько месяцев вперед.
«У меня нет никаких надежд на то, что рынок будет стабильным и мы сможем его прогнозировать не еженедельно, а как нужно – на несколько месяцев вперед», – признает Н. Злобин.
Таким образом, рекордные грузопотоки больше не гарантируют эффекта масштаба. Железная дорога теряет ценовое преимущество, автомобильный рынок сталкивается с дефицитом перевозчиков, а море может оказаться как самым дешевым, так и самым дорогим вариантом – в зависимости от порта. Для участников цепочки это означает одно: обещать клиенту стабильную цену приходится в условиях, когда сама стоимость перевозки становится все менее предсказуемой.